Comment adapter son assurance à une voiture de prestige comme une BMW ? Cette question dépasse le simple choix d’une formule classique. En raison de la valeur et des caractéristiques spécifiques des modèles, il faut prendre en compte des garanties adaptées. Les conditions de prise en charge et les tarifs diffèrent nettement selon le profil du conducteur et le véhicule. Ce guide permet de comprendre les critères essentiels pour souscrire une assurance en adéquation avec les besoins d’un propriétaire de BMW.
Les garanties adaptées à une voiture haut de gamme
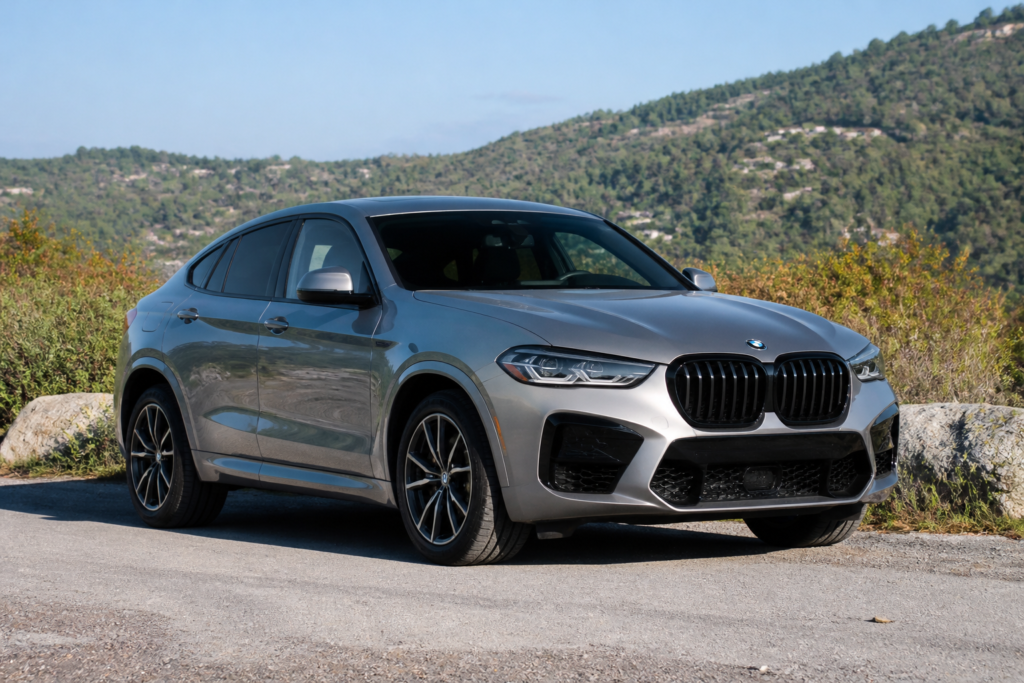
Pour protéger une BMW, il est indispensable de bien connaître les garanties d’une assurance bmw avec Leocare qui conviennent le mieux. Ces garanties couvrent des risques spécifiques, comme le vol ou les dommages liés à des composants électroniques sophistiqués. Opter pour une assurance sur mesure évite de se retrouver avec des exclusions gênantes en cas de sinistre.
En général, l’assurance tous risques est recommandée, même pour un conducteur expérimenté. Elle offre une protection complète, notamment contre les dommages causés à son propre véhicule, quel que soit le responsable. Certaines options peuvent également inclure un véhicule de remplacement ou l’assistance en cas de panne.
Enfin, les extensions concernant les accessoires ou les équipements optionnels sont souvent nécessaires. Sur une BMW, les pièces spécifiques ou les technologies embarquées peuvent représenter un coût élevé en réparation. L’attention portée à ces détails garantit une meilleure couverture globale.
Les critères déterminant le tarif de l’assurance
Le coût d’une assurance pour une BMW dépend de plusieurs paramètres liés au véhicule et au profil du conducteur. L’année de mise en circulation, le modèle exact et la puissance fiscale influencent directement la prime. Un coupé sportif sera plus coûteux à assurer qu’une berline moyenne.
Le lieu de résidence joue aussi un rôle important. Les zones urbaines avec un taux de sinistralité élevé augmentent le prix de la police d’assurance. Par ailleurs, l’utilisation du véhicule (privée, professionnelle, occasionnelle) modifie la cotisation, car elle reflète le risque réel pris par l’assureur.
Enfin, l’historique du conducteur est primordial. Un dossier sans sinistre reconnu permet généralement d’obtenir un meilleur tarif. Le choix d’une franchise adaptée peut réduire la prime, mais augmente la participation financière en cas de sinistre.
Comment optimiser son contrat d’assurance BMW
Pour limiter le coût de l’assurance sans perdre en qualité de couverture, plusieurs stratégies sont possibles. D’abord, comparer les offres en ligne avec attention permet de dénicher des formules compétitives. Il est utile d’examiner à la fois les garanties, les plafonds et les exclusions.
Ensuite, bien renseigner l’assureur sur les usages spécifiques du véhicule facilite une tarification précise. Par exemple, un kilométrage annuel limité peut justifier une réduction significative. De plus, certains assureurs proposent des tarifs avantageux aux conducteurs équipés de systèmes de sécurité avancés.
Le choix d’une franchise raisonnable représente un autre levier d’économie. En échange d’une participation plus élevée en cas d’accident, la cotisation baisse souvent sensiblement. Il faut néanmoins bien calculer ses capacités à supporter cette franchise en cas de sinistre.
Les particularités de l’assurance pour les jeunes conducteurs de BMW
Les jeunes conducteurs font face à des primes d’assurance plus élevées, en raison du risque statistique plus grand. Pour une BMW, cette difficulté est amplifiée par la puissance et la valeur du véhicule. Il devient alors crucial de bien choisir les garanties et de considérer l’apport d’un conducteur confirmé en nommé assuré secondaire.
Des solutions existent pour réduire cette charge, comme l’installation d’un boîtier de géolocalisation ou l’adhésion à une conduite accompagnée. Elles permettent souvent d’accéder à des tarifs plus abordables tout en conservant une protection adaptée. Cela rassure aussi les assureurs sur le sérieux du conducteur.
Enfin, la souscription progressive, avec un renforcement des garanties au fil des années sans sinistre, constitue une approche équilibrée. Elle évite un coût initial rédhibitoire tout en préparant une couverture solide à moyen terme.
Les services complémentaires à ne pas négliger
Au-delà des garanties classiques, les contrats d’assurance pour BMW incluent souvent des services utiles. L’assistance 24 heures sur 24 en cas de panne ou d’accident figure parmi les plus prisés. Elle assure un dépannage rapide et la prise en charge des frais liés.
La protection juridique représente une autre option intéressante. Elle permet de bénéficier d’un soutien en cas de litige avec un tiers ou avec un professionnel. Cette assistance évite souvent de lourds frais supplémentaires en cas de recours judiciaire.
Certains assureurs proposent aussi des services liés à la gestion en ligne du contrat, comme la déclaration de sinistre via une application mobile. Le gain de temps et la simplicité d’utilisation participent à une meilleure expérience client, particulièrement appréciée par les propriétaires de voitures de prestige.
Hugo est auteur et rédacteur spécialisé dans l’entretien et la réparation automobile, proposant des guides pratiques et des conseils techniques pour aider à maintenir et réparer les véhicules.