Ce qu’il faut garder en tête :
Les montants d’indemnisation après un accident varient fortement selon le taux d’incapacité permanente partielle et la nature du préjudice corporel. Une victime avec un déficit fonctionnel permanent de 5 % peut voir son indemnité passer de 3 200 à 14 800 euros après négociation. La responsabilité dans l’accident influence également le calcul des indemnités et le dédommagement final.
Quelle que soit la gravité des blessures, l’indemnisation en cas d’accident de la route reste souvent complexe à estimer précisément. En effet, les offres initiales des assureurs ne reflètent pas toujours la valeur réelle des préjudices subis, notamment pour les souffrances endurées et les préjudices professionnels. Comprendre le rôle du barème d’indemnisation et des critères comme le taux d’incapacité ou la responsabilité permet d’anticiper les enjeux juridiques et financiers. Ce niveau d’information aide à mieux défendre ses droits et à maximiser le montant perçu après un accident corporel.
Cas concrets d’indemnisation suite à un accident de la route
Exemples d’indemnisation selon les blessures et situations
Le montant d’indemnisation après un accident dépend souvent du type et de la gravité des blessures. Par exemple, une victime souffrant d’un « coup du lapin » avec séquelles cervicales persistantes recevra une indemnité différente d’une personne victime d’une fracture ouverte. Les assureurs proposent généralement une première offre entre 30 et 60 % de la valeur réelle des dommages, ce qui implique la nécessité d’une contestation pour maximiser les montants.
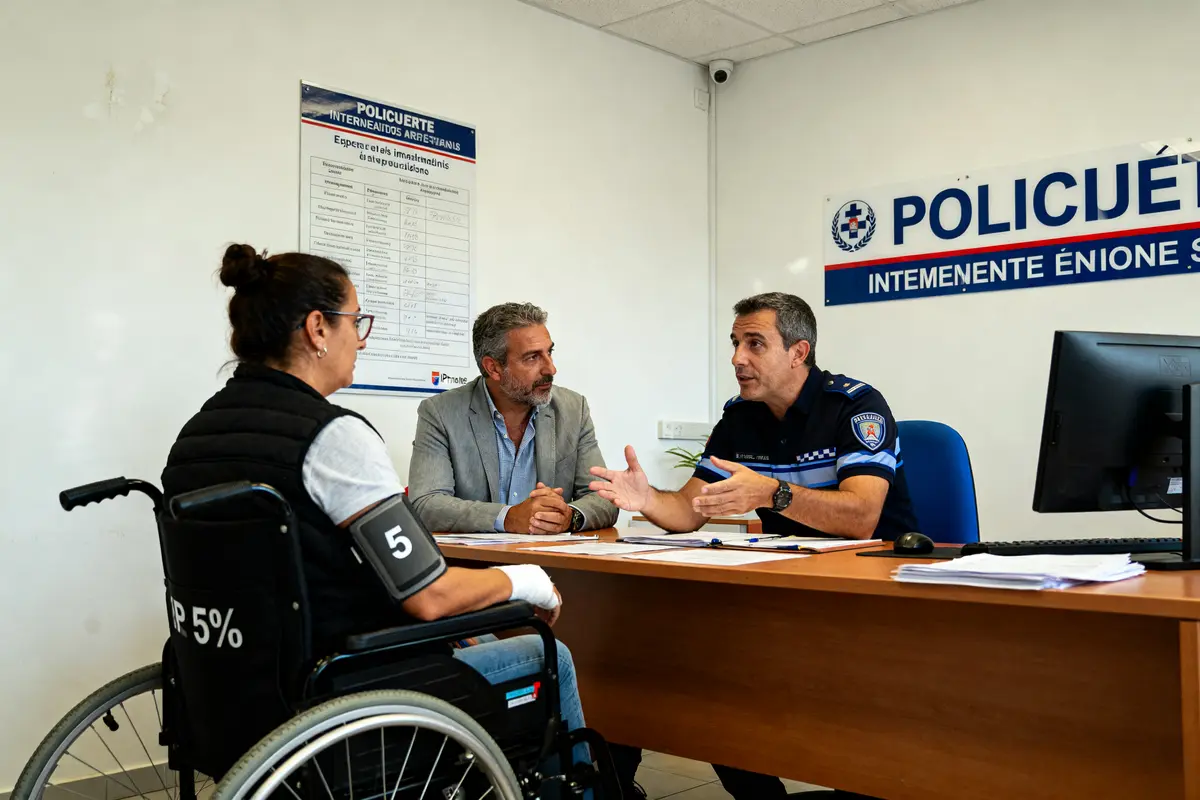
Dans un cas courant, une victime avec un déficit fonctionnel permanent (DFP) de 5 % et souffrances modérées cotées à 3/7 pourrait initialement recevoir 3 200 euros, mais après négociation avec un médecin conseil indépendant, le montant réel peut atteindre 14 800 euros.
Impact des responsabilités dans les indemnisations
La responsabilité attribuée lors de l’accident influence significativement le calcul de l’indemnisation. Une victime reconnue non responsable bénéficie généralement d’une indemnisation plus favorable, sans plafond contractuel. En revanche, une responsabilité complète peut entraîner un plafonnement selon la garantie corporelle du conducteur, souvent insuffisante face aux préjudices réels.
Des cas concrets démontrent que contester la responsabilité ou l’expertise médicale peut multiplier par quatre la valeur finale de l’indemnité.
Montants par type de blessure : exemples réels
Accidents légers à modérés
Les blessures légères telles que les entorses cervicales ou fractures mineures illustrent les écarts fréquents entre offres initiales et indemnisations finales. Par exemple :
- Offre initiale pour un coup du lapin : 3 200 euros
- Indemnisation après expertise contradictoire : 14 800 euros
La reconnaissance d’un déficit fonctionnel permanent et des souffrances endurées est cruciale. L’absence de lésions visibles n’exclut pas une indemnisation justifiée.
Accidents graves et séquelles lourdes
Pour des blessures plus sérieuses, tels que traumatismes crâniens ou fractures complexes, les montants grimpent nettement. Par exemple, un passager victime d’un accident avec un DFP de 40 % peut attendre une indemnisation comprise entre 160 000 et 220 000 euros uniquement pour ce poste.
L’évaluation précise du taux d’incapacité permanente partielle est primordiale, car elle conditionne la part la plus importante de l’indemnisation corporelle.
Quels critères déterminent l’indemnisation après un accident de la route ?
Le taux d’incapacité permanente partielle et la consolidation
Le taux d’incapacité permanente partielle (IPP ou AIPP) est fixé par expertise médicale à la consolidation, moment où les blessures sont stabilisées. Ce pourcentage reflète le déficit fonctionnel permanent et conditionne le montant du poste DFP, souvent prédominant dans l’indemnisation.
Autres critères essentiels : âge, profession, préjudices spécifiques
L’âge au moment de l’accident joue un rôle majeur. Un jeune victime reçoit une indemnisation plus élevée, car la réparation prend en compte une espérance de vie prolongée avec handicap. La situation professionnelle, notamment l’incidence professionnelle, est souvent sous-évaluée, pourtant ce poste peut multiplier par trois le montant total.
Les souffrances endurées, évaluées sur une échelle de 1 à 7, et les préjudices esthétiques, temporaires ou permanents, complètent la prise en compte des préjudices corporels. Afin de protéger leurs intérêts, les victimes sont encouragées à faire appel à un médecin conseil indépendant ainsi qu’à contester toute expertise incomplète ou erronée.
Le retour d’expérience. « Contester rapidement une expertise médicale et la responsabilité est souvent la clé pour obtenir une indemnisation juste et significative. »
Barèmes indicatifs pour le déficit fonctionnel permanent et les souffrances
Grilles d’indemnisation selon le taux d’incapacité
Le barème du déficit fonctionnel permanent (DFP) actualisé en 2026 propose des fourchettes qui varient selon le taux d’incapacité et l’âge de la victime. Par exemple :
| Taux DFP | Victime de 25 ans | Victime de 40 ans | Victime de 55 ans |
|---|---|---|---|
| 5 % | 14 000 à 20 000 € | 10 000 à 15 000 € | 7 000 à 11 000 € |
| 10 % | 30 000 à 42 000 € | 22 000 à 32 000 € | 15 000 à 22 000 € |
| 20 % | 72 000 à 98 000 € | 52 000 à 75 000 € | 35 000 à 52 000 € |
| 30 % | 120 000 à 165 000 € | 88 000 à 125 000 € | 60 000 à 88 000 € |
| 50 % | 230 000 à 310 000 € | 165 000 à 235 000 € | 110 000 à 160 000 € |
Indemnisation des souffrances endurées
Le pretium doloris est une indemnité calculée selon une échelle de gravité de 1 à 7. Les montants indicatifs pour 2026 vont de 6 000 euros pour une cotation modérée à 20 000 euros pour des souffrances plus importantes cotées à 5/7.
Responsabilité et indemnisation : comprendre les différences entre les cas
Indemnisation en cas d’accident non responsable
Lorsque la victime d’un accident n’est pas responsable, elle bénéficie de la réparation intégrale sans plafond imposé par une garantie contractuelle. L’assurance doit indemniser tous les postes du préjudice corporel, incluant les souffrances endurées, les déficits fonctionnels, et l’incidence professionnelle.
La loi Badinter impose un délai légal de 8 mois pour que l’assureur formule une offre d’indemnisation. Ce délai est crucial car contester dans les temps une expertise médicale peut considérablement augmenter le montant final obtenu.
Indemnisation en cas de responsabilité partielle ou totale
En cas de responsabilité partagée, le calcul de l’indemnisation est ajusté en fonction des parts respectives. La responsabilité totale conduit souvent à une indemnisation plafonnée selon la garantie corporelle du conducteur, moins favorable que le droit commun.
Il est possible de contester la qualification de responsabilité auprès d’un avocat ou via une expertise médicale indépendante. Une rechute sur la qualification peut permettre de faire disparaître le plafond contractuel et d’obtenir une indemnisation complète. Par ailleurs, l’incidence professionnelle est un poste fréquemment sous-évalué dans ces contextes, alors qu’elle peut représenter une part substantielle de l’indemnisation.
Durée et contestations pour une indemnisation du dommage corporel
Temps moyen pour obtenir une indemnisation après un accident
Le temps nécessaire pour finaliser une indemnisation dépend de la gravité des préjudices et des procédures engagées. En moyenne, une victime peut attendre entre 1 et 3 ans après la consolidation de son état de santé pour obtenir le dédommagement complet. Les dossiers gérés amiablement sont généralement plus rapides que ceux nécessitant une action en justice.
Comment contester une offre d’indemnisation insuffisante
Il est toujours possible de refuser une proposition jugée insuffisante. La victime peut demander une réévaluation, solliciter un médecin conseil indépendant pour une contre-expertise, ou saisir le tribunal judiciaire si nécessaire.
Un suivi médical rigoureux et la préparation sérieuse lors des expertises sont essentiels. Le délai légal de prescription de 10 ans à compter de la consolidation permet de défendre ses droits suffisamment longtemps tout en évitant les erreurs de précipitation.
FAQ — Exemples d’indemnisation suite à un accident de la route
Quel est un exemple de montant d’indemnisation pour un accident de la route ?
Un exemple de montant d’indemnisation pour un accident de la route est celui d’une victime avec un déficit fonctionnel permanent de 5 % et souffrances modérées, qui peut voir son indemnité passer de 3 200 à 14 800 euros après expertise contradictoire.
Quelle est l’indemnisation possible suite à un accident de la route ?
L’indemnisation possible dépend du type et de la gravité des blessures, du taux d’incapacité permanente partielle, de l’âge, de la profession et des responsabilités attribuées. Elle peut varier de quelques milliers à plusieurs centaines de milliers d’euros selon les cas.
Comment calculer l’indemnisation pour un accident de la route ?
Le calcul de l’indemnisation repose principalement sur le taux d’incapacité permanente partielle fixé à la consolidation, les souffrances endurées, les préjudices esthétiques et l’incidence professionnelle. La responsabilité et la contestation des expertises influencent aussi le montant final.
Quels sont les 3 préjudices indemnisés après un accident de la route ?
Les trois préjudices indemnisés sont le déficit fonctionnel permanent (DFP), les souffrances endurées et l’incidence professionnelle, chacun évalué et indemnisé selon des barèmes et critères médicaux précis.
Comment obtenir un exemple d’indemnisation en cas d’accident non responsable ?
En cas d’accident non responsable, la victime bénéficie d’une réparation intégrale sans plafonnement, couvrant tous les postes du préjudice corporel, avec un délai légal de 8 mois pour que l’assureur fasse une offre d’indemnisation.
Quels montants d’indemnisation sont observés selon le type de blessure ?
Les montants varient : pour un coup du lapin, l’indemnisation peut aller de 3 200 à 14 800 euros, tandis que pour un déficit fonctionnel permanent de 40 %, elle peut atteindre entre 160 000 et 220 000 euros, selon la gravité.
Hugo est auteur et rédacteur spécialisé dans l’entretien et la réparation automobile, proposant des guides pratiques et des conseils techniques pour aider à maintenir et réparer les véhicules.